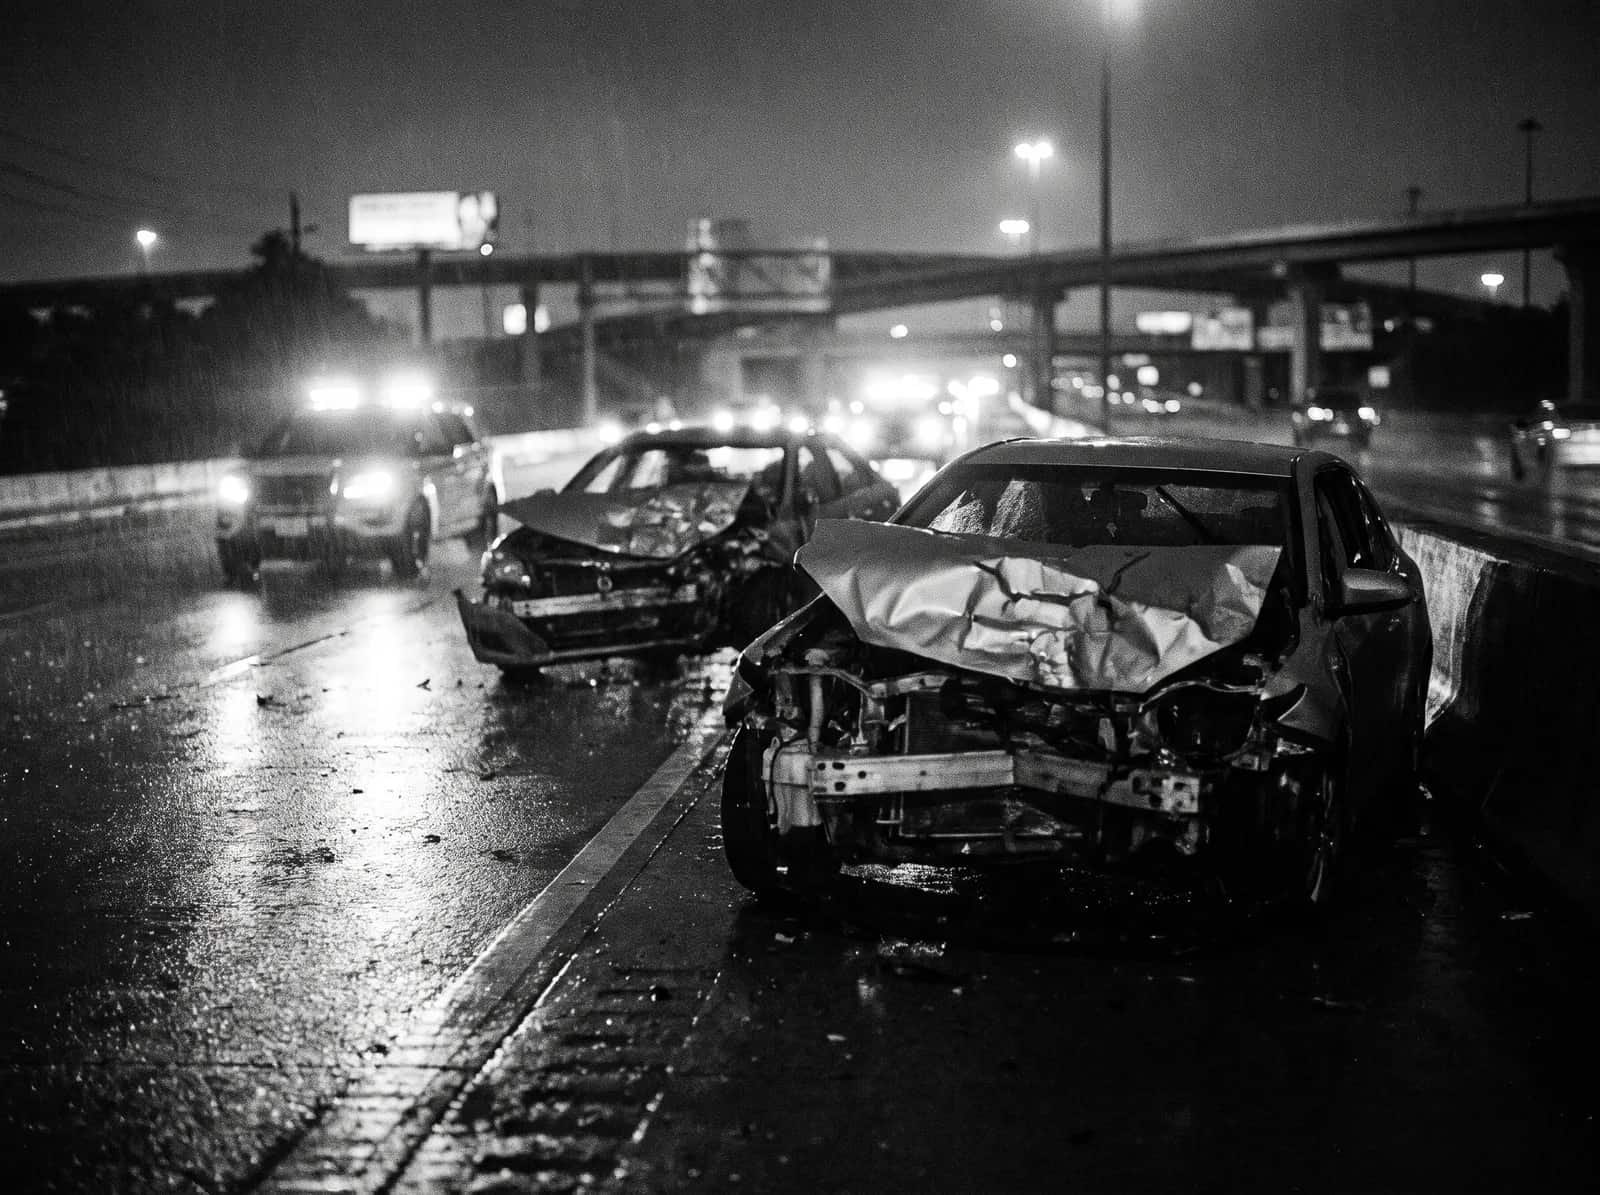

Su reclamo sigue vivo. El seguro de responsabilidad del conductor culpable todavía aplica, y lo que pase de ese seguro se reclama contra su patrimonio. Texas suspende el plazo de dos años por 12 meses después de la muerte, y los reclamos al patrimonio tienen plazos cortos.
Un choque que mata al conductor que lo causó no termina el derecho de la persona lesionada a recuperar. En la mayoría de los casos el reclamo se maneja igual que antes: a través de la aseguradora de responsabilidad del conductor, que todavía debe defender y pagar hasta sus límites por la negligencia del conductor cubierto.
¿El reclamo sobrevive legalmente a la muerte del conductor? Sí, por ley. La sección 71.021 del Código de Práctica Civil y Recursos dice que un reclamo por lesiones personales no termina por la muerte de la persona responsable de la lesión. El reclamo sigue contra los representantes legales de esa persona, y la demanda se puede presentar y llevar como si la persona responsable estuviera viva. En la práctica, las preguntas sobre la culpa, la lesión y los daños son las mismas. Lo que cambia es quién toma el lugar del conductor y qué plazos aplican.
¿Cómo sigue el reclamo paso a paso? Primero, se reporta el reclamo a la aseguradora de responsabilidad del conductor fallecido, que normalmente sigue manejándolo. Segundo, si el reclamo no se resuelve con la aseguradora, la pregunta es quién representa al patrimonio, por medio de su albacea o administrador. Según la sección 16.062 del Código de Práctica Civil y Recursos, la muerte suspende el plazo por 12 meses, pero si un albacea o administrador queda nombrado antes de que pasen esos 12 meses, el plazo vuelve a correr desde la fecha del nombramiento, así que el tiempo extra puede ser menor de lo que la gente espera. Tercero, una vez que el representante recibe sus cartas, la sección 308.051 del Código de Sucesiones le exige publicar, dentro de un mes, un aviso en un periódico del condado donde se emitieron las cartas, pidiendo a los acreedores que presenten sus reclamos. Conviene estar atento a ese aviso y a cualquier aviso directo a un acreedor no garantizado según la sección 308.054 del Código de Sucesiones, porque esos avisos pueden iniciar plazos.
Los reclamos contra el patrimonio por dinero más allá del seguro siguen el Código de Sucesiones. Un reclamo se puede presentar al representante personal antes de que se cierre el patrimonio si no está vencido según la sección 355.001 del Código de Sucesiones. Si el representante lo rechaza, la sección 355.064 del Código de Sucesiones exige demandar dentro de los 90 días después del rechazo. Si el representante envía un aviso permitido a un acreedor no garantizado, la sección 355.060 del Código de Sucesiones puede impedir un reclamo que no se presente dentro de los 120 días después de recibirlo. No dependa del tiempo extra sin consejo, porque los plazos del proceso sucesorio pueden ser más cortos.
¿Y si nadie abre el patrimonio? Texas permite que una persona interesada le pida al tribunal que actúe. La sección 22.018 del Código de Sucesiones define a una persona interesada para incluir a un acreedor y a cualquiera que tenga un reclamo contra un patrimonio en administración, y la sección 301.051 del Código de Sucesiones permite que una persona interesada pida que se nombre a un administrador, incluso cuando no hay testamento. Según la sección 33.001 del Código de Sucesiones, la solicitud por lo general se presenta en el condado donde vivía el conductor fallecido, si vivía en Texas. Si vale la pena dar ese paso depende de si de verdad hace falta un representante nombrado para llegar al seguro o a los bienes, y es una decisión que se toma con un abogado.
¿Cómo manejan las aseguradoras estos reclamos? La aseguradora no le puede tomar una declaración a su propio conductor, así que depende más de la investigación policial, los testigos, las fotos y los datos del vehículo. Eso aplica para los dos lados: la persona lesionada también pierde la oportunidad de oír al conductor admitir la culpa, así que la evidencia física pesa más. Una persona involucrada en el choque puede obtener el reporte según la sección 550.065 del Código de Transporte, y las investigaciones de choques fatales muchas veces incluyen reconstrucción y toxicología que vale la pena pedir cuando estén completas. Las aseguradoras a veces se frenan después de la muerte de su asegurado mientras la familia atiende el patrimonio. Esa demora no debe ser la suya: siga con su atención médica, su documentación y su reclamo, y su propia cobertura de protección contra lesiones personales (PIP) puede pagar cuentas médicas e ingresos perdidos mientras se resuelve lo del patrimonio.
¿Qué pasa con mi cobertura de motorista con seguro insuficiente? Cuando los límites del conductor fallecido no alcanzan, su reclamo de motorista con seguro insuficiente se reduce por la cantidad recuperada o recuperable de la aseguradora del conductor culpable, según la sección 1952.106 del Código de Seguros. Según Brainard v. Trinity Universal Insurance Co. (Tex. 2006), esa aseguradora no debe nada bajo el contrato hasta que se establezcan la responsabilidad del otro conductor y que su seguro era insuficiente. Eso significa que el reclamo contra el patrimonio, o un acuerdo con su aseguradora, muchas veces se tiene que resolver o coordinar antes de que se pague el reclamo de seguro insuficiente, y a su propia aseguradora se le debe avisar pronto para que no pueda decir que la dejaron fuera.
Otras partes pueden seguir siendo responsables. Si el conductor estaba trabajando, el empleador puede ser responsable del choque, y ese reclamo no depende del patrimonio del conductor. Si el conductor usaba el carro de otra persona, la póliza del dueño puede cubrir el uso con permiso. Si el choque también mató a alguien de su familia, los reclamos por muerte injusta y de supervivencia siguen sus propias reglas según el capítulo 71 del Código de Práctica Civil y Recursos.
Por ejemplo, suponga que un conductor se pasa un semáforo en rojo en Westheimer Road, choca otro carro y muere en el lugar. El conductor lesionado reporta el reclamo a la aseguradora del fallecido y abre un reclamo de PIP con su propia aseguradora para las primeras cuentas médicas. La póliza de responsabilidad tal vez no alcance para una lesión grave, así que el conductor lesionado también da aviso bajo su propia cobertura de motorista con seguro insuficiente. Si hace falta una demanda, se presenta contra el representante del patrimonio, y el cálculo del plazo toma en cuenta la muerte y la fecha en que se nombró a algún albacea. Este ejemplo es hipotético y no predice ningún resultado.
¿Qué otras situaciones se presentan? Si el conductor culpable no tenía seguro, la sección 1952.155 del Código de Seguros le da a la aseguradora de PIP que pagó beneficios un derecho de subrogación contra un conductor que no tenía la responsabilidad financiera exigida, así que su propia aseguradora también puede tener un reclamo contra el patrimonio. Y cuando varias personas resultaron lesionadas o muertas en el mismo choque, el capítulo 33 del Código de Práctica Civil y Recursos permite que el jurado le asigne un porcentaje de responsabilidad a cada parte, incluido el patrimonio del conductor fallecido cuando es demandado.
Errores comunes: suponer que el reclamo murió con el conductor; no cumplir el plazo del proceso sucesorio después de un rechazo; pasar por alto al empleador o al dueño del vehículo; y esperar más allá del plazo extendido.
¿El seguro todavía paga si el conductor murió? Sí; la póliza de responsabilidad sigue cubriendo la negligencia del conductor hasta sus límites. ¿Cómo sé quién es el albacea? Los procesos sucesorios por lo general se presentan en el condado donde vivía el fallecido, así que esos registros son el lugar para buscar, y el aviso a los acreedores que se publica dentro de un mes nombra la fecha de las cartas y una dirección para los reclamos. ¿Texas siempre agrega 12 meses al plazo? No siempre; si un albacea o administrador queda nombrado antes, el plazo vuelve a correr desde ese nombramiento, así que trate el tiempo extra como un respaldo, no como un plan. ¿Y si el conductor no tenía dinero ni seguro? Busque otras fuentes: su cobertura de motorista sin seguro, PIP y pagos médicos, o un empleador o dueño del vehículo; un reclamo contra un patrimonio sin bienes ni seguro tal vez no valga la pena, pero hay que revisarlo antes de decidir.
Owsley Law Firm maneja reclamos que involucran a conductores fallecidos y sus patrimonios, y coordina el reclamo de responsabilidad con su propia cobertura. La consulta es gratis, se habla español y no cobramos honorarios si no ganamos; el cliente puede ser responsable de los gastos del caso según el acuerdo de honorarios por escrito.
Fuentes
Fuentes que usamos en esta página
- Tex. Civ. Prac. & Rem. Code § 71.021
- Tex. Civ. Prac. & Rem. Code § 16.062
- Tex. Est. Code § 308.051
- Tex. Est. Code § 308.054
- Tex. Est. Code § 355.001
- Tex. Est. Code § 355.064
- Tex. Est. Code § 355.060
- Tex. Est. Code § 22.018
- Tex. Est. Code § 301.051
- Tex. Est. Code § 33.001
- Tex. Transp. Code § 550.065
- Tex. Ins. Code § 1952.106
- Tex. Civ. Prac. & Rem. Code ch. 71
- Tex. Ins. Code § 1952.155
- Tex. Civ. Prac. & Rem. Code ch. 33
Siga leyendo
Páginas relacionadas
Esta página es información general sobre la ley de Texas y no es asesoría legal. Cada caso depende de sus propios hechos.