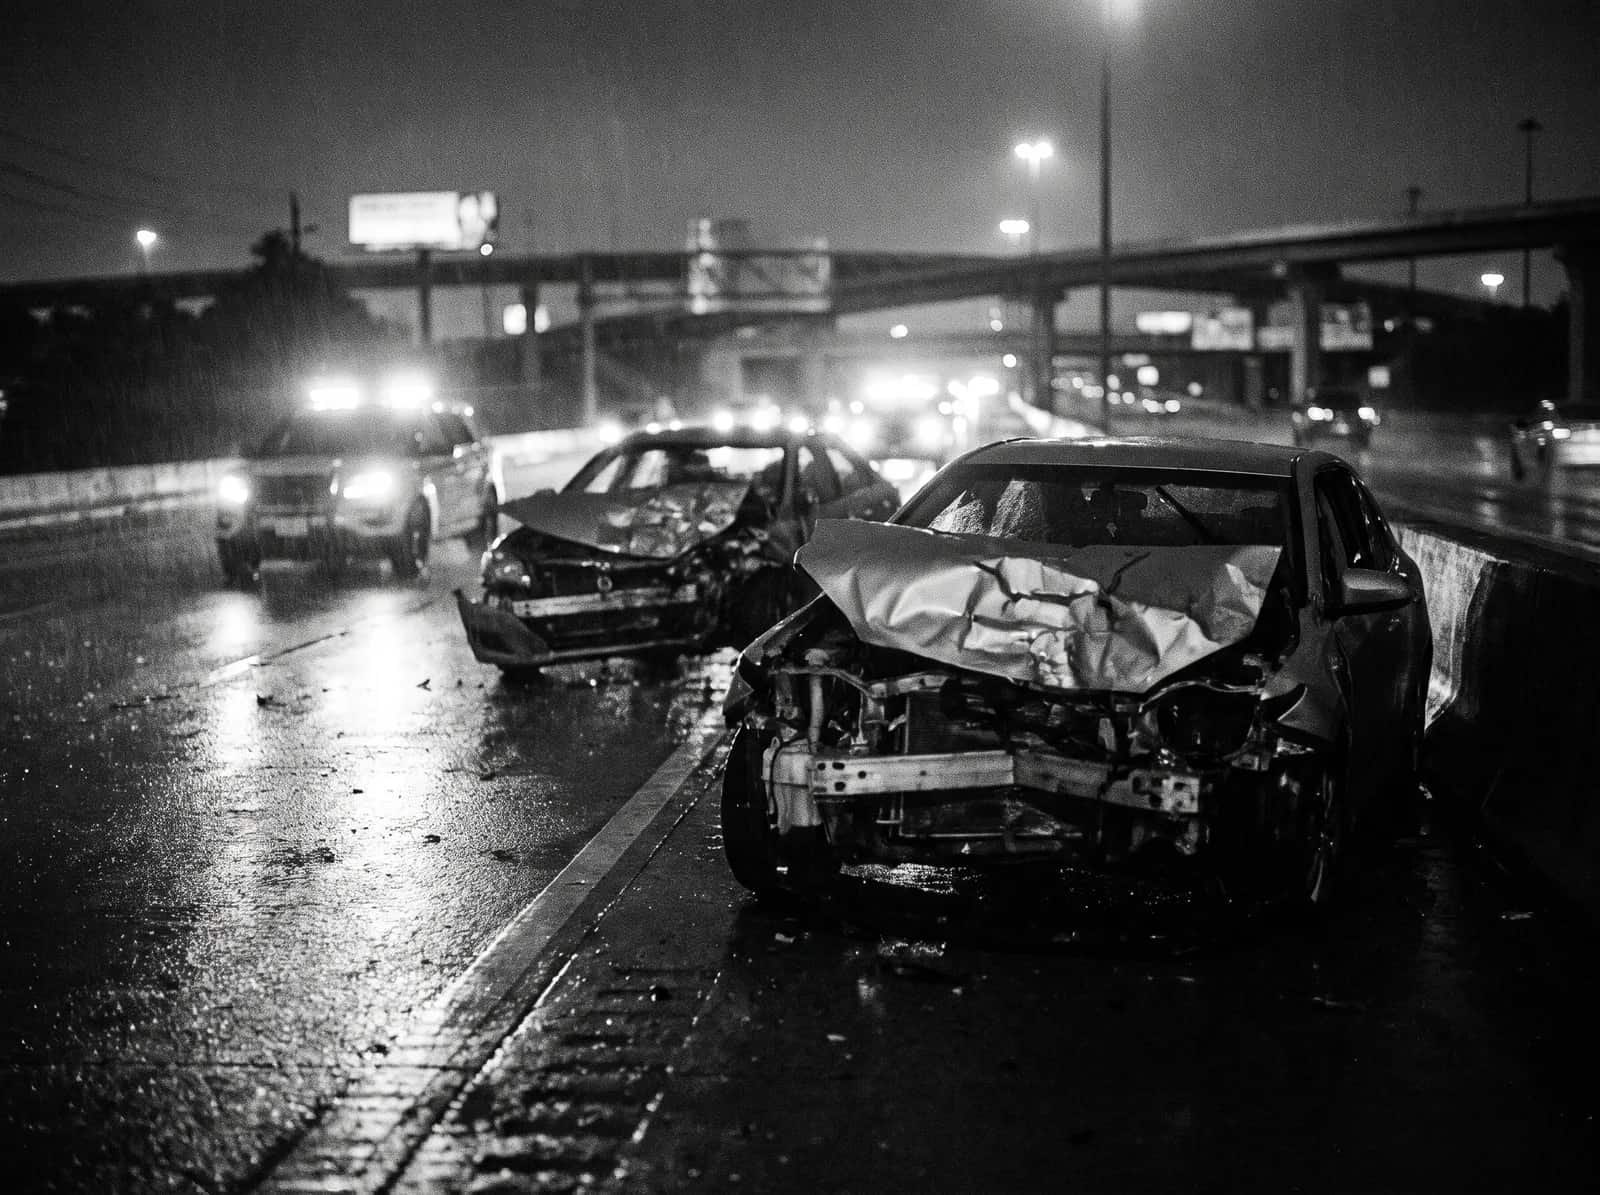

Su seguro de responsabilidad civil paga los daños de los demás hasta su límite y lo defiende si lo demandan. Sus lesiones normalmente las cubren el PIP y su seguro médico, y su carro la cobertura de colisión. Si el otro conductor también tuvo culpa, usted puede tener su propio reclamo.
Texas es un estado de culpa, así que el conductor que causó el choque responde por el daño. Su cobertura de responsabilidad civil paga las cuentas médicas y los daños a la propiedad del otro conductor hasta los límites de su póliza, y por lo general su aseguradora contrata a un abogado para defenderlo si lo demandan. Reporte el choque a su aseguradora pronto y coopere con ella.
En la escena, la sección 550.021 del Código de Transporte exige que el conductor de un choque que causa, o que razonablemente puede causar, lesiones o la muerte se detenga, regrese si hace falta, revise si alguien necesita ayuda y se quede hasta terminar el intercambio de información. Irse de la escena de un choque con lesiones corporales graves es un delito grave de tercer grado, y si hubo una muerte es un delito grave de segundo grado bajo esa misma sección. Además, la sección 550.026 del Código de Transporte exige avisar a la policía de inmediato cuando alguien resulta lesionado o muerto o cuando un vehículo no se puede manejar con seguridad. No se disculpe ni adivine quién tuvo la culpa.
Después de la escena, usted reporta el choque a su aseguradora. La aseguradora asigna un ajustador, investiga y maneja los reclamos de las otras personas involucradas. Tener seguro no impide que lo demanden: el seguro paga los daños cubiertos hasta sus límites y normalmente le pone un abogado. Si alguien lo demanda, su aseguradora por lo general contrata a ese abogado de defensa bajo la póliza.
¿Qué le debe su aseguradora y dónde se detiene? Una póliza de responsabilidad civil normalmente le da dos cosas: el pago de los daños cubiertos hasta los límites y la defensa contra los reclamos cubiertos. Por encima de los límites, usted queda expuesto personalmente. Ahí es donde la doctrina Stowers ayuda al conductor culpable: los tribunales de Texas han dicho desde hace mucho que una aseguradora que rechaza sin razón una demanda de acuerdo adecuada dentro de los límites de la póliza puede responder por una sentencia mayor. Si el reclamo en su contra puede pasar de sus límites, dígale a su aseguradora por escrito que quiere que llegue a un acuerdo dentro de los límites si puede.
Cuando hay varios lesionados, la situación se complica. En Texas Farmers Insurance Co. v. Soriano (1994), la Corte Suprema de Texas decidió que, cuando los límites no alcanzan para todos, la aseguradora puede hacer un acuerdo razonable con un solo reclamante aunque eso agote la cobertura disponible para los demás. Por eso algunos conductores que enfrentan varios reclamos le piden a su propio abogado que vigile cómo se usan los límites, porque la defensa que paga la aseguradora tiene sus límites también.
¿Qué pasa si alguien obtiene una sentencia en su contra y no se paga? La sección 601.331 del Código de Transporte permite que el acreedor le pida al secretario del tribunal que envíe una copia certificada de la sentencia sin pagar al Departamento de Seguridad Pública si no se ha pagado antes del día 61 después de la sentencia. Bajo la sección 601.332 del Código de Transporte, el departamento entonces suspende la licencia de manejar y los registros de vehículos del deudor hasta que la sentencia se suspenda o se pague y se presente prueba de responsabilidad financiera, con las excepciones que fija la ley. Esto es raro cuando el seguro cubre el reclamo, pero es una consecuencia real para quien no tiene seguro o para reclamos muy por encima de los límites.
Muchas veces la culpa es compartida. Bajo el capítulo 33 del Código de Práctica Civil y Recursos, el jurado asigna un porcentaje de responsabilidad a cada parte, y un demandado con más del 50 por ciento responde de forma solidaria según la sección 33.013 del Código de Práctica Civil y Recursos. Si usted tiene el 50 por ciento o menos de la responsabilidad, todavía puede recuperar sus daños del otro conductor, reducidos por su porcentaje. Que la aseguradora diga que usted tuvo la culpa no cierra la pregunta; la evidencia es la que decide. Una infracción de tránsito tampoco resuelve el asunto civil: es un asunto penal aparte, y conviene consultar a un abogado antes de declararse culpable.
Sus propias lesiones se pueden pagar de todos modos. La Protección contra Lesiones Personales (PIP) paga cuentas médicas e ingresos perdidos sin importar quién tuvo la culpa, a menos que usted la haya rechazado por escrito, y la cobertura MedPay, el seguro médico y el seguro por incapacidad también pueden aplicar. La cobertura de colisión paga la reparación de su carro, menos el deducible.
Por ejemplo, suponga que un conductor que entra a la autopista Katy le pega de lado a un carro que venía acelerando en el carril de al lado. El conductor que entraba da por hecho que la culpa fue suya y lo dice en la escena. En este caso hipotético, el video de una cámara de tablero muestra después que el otro carro iba muy por encima del límite de velocidad y se cambió al área de entrada en el último momento. La aseguradora del primer conductor de todos modos manejaría el reclamo del otro, pero el reclamo por las lesiones del primer conductor podría valer la pena contra el otro, reducido por el porcentaje de culpa que se le asigne. El ejemplo muestra por qué las primeras suposiciones sobre la culpa no son confiables, no lo que produciría un reclamo así.
Hay situaciones especiales. Si usted manejaba por trabajo, la póliza de su empleador puede dar cobertura y su empleador puede compartir la responsabilidad. Si manejaba un carro prestado, la póliza del dueño por lo general paga primero. Si no tiene seguro, usted responde personalmente por los daños de los demás y puede enfrentar las sanciones de la sección 601.191 del Código de Transporte, y debe buscar asesoría legal antes de hablar con nadie sobre el choque.
Errores comunes: disculparse o admitir la culpa antes de conocer los hechos; no reportar el choque pronto a su propia aseguradora; darle una declaración grabada a la aseguradora del otro conductor; y publicar algo sobre el choque en redes sociales.
¿Me pueden demandar personalmente? Es posible, pero su aseguradora normalmente lo defiende y paga hasta sus límites; usted queda expuesto solo por lo que pase de los límites o por reclamos que la póliza no cubra. ¿Mi seguro cubre mis lesiones si yo causé el choque? El PIP y MedPay pagan sin importar la culpa, y el seguro médico también puede aplicar. ¿Irse de la escena es un delito grave? Puede serlo, como se explicó arriba, y los demás choques con lesiones tienen penas de hasta cinco años de prisión o una multa de hasta $5,000.
Owsley Law Firm representa a personas lesionadas, incluidos conductores que tuvieron solo parte de la culpa. La consulta es gratis, se habla español y no cobramos honorarios si no ganamos; usted puede ser responsable de los gastos del caso según lo que diga el acuerdo de honorarios por escrito.
Fuentes
Fuentes que usamos en esta página
Siga leyendo
Páginas relacionadas
Esta página es información general sobre la ley de Texas y no es asesoría legal. Cada caso depende de sus propios hechos.