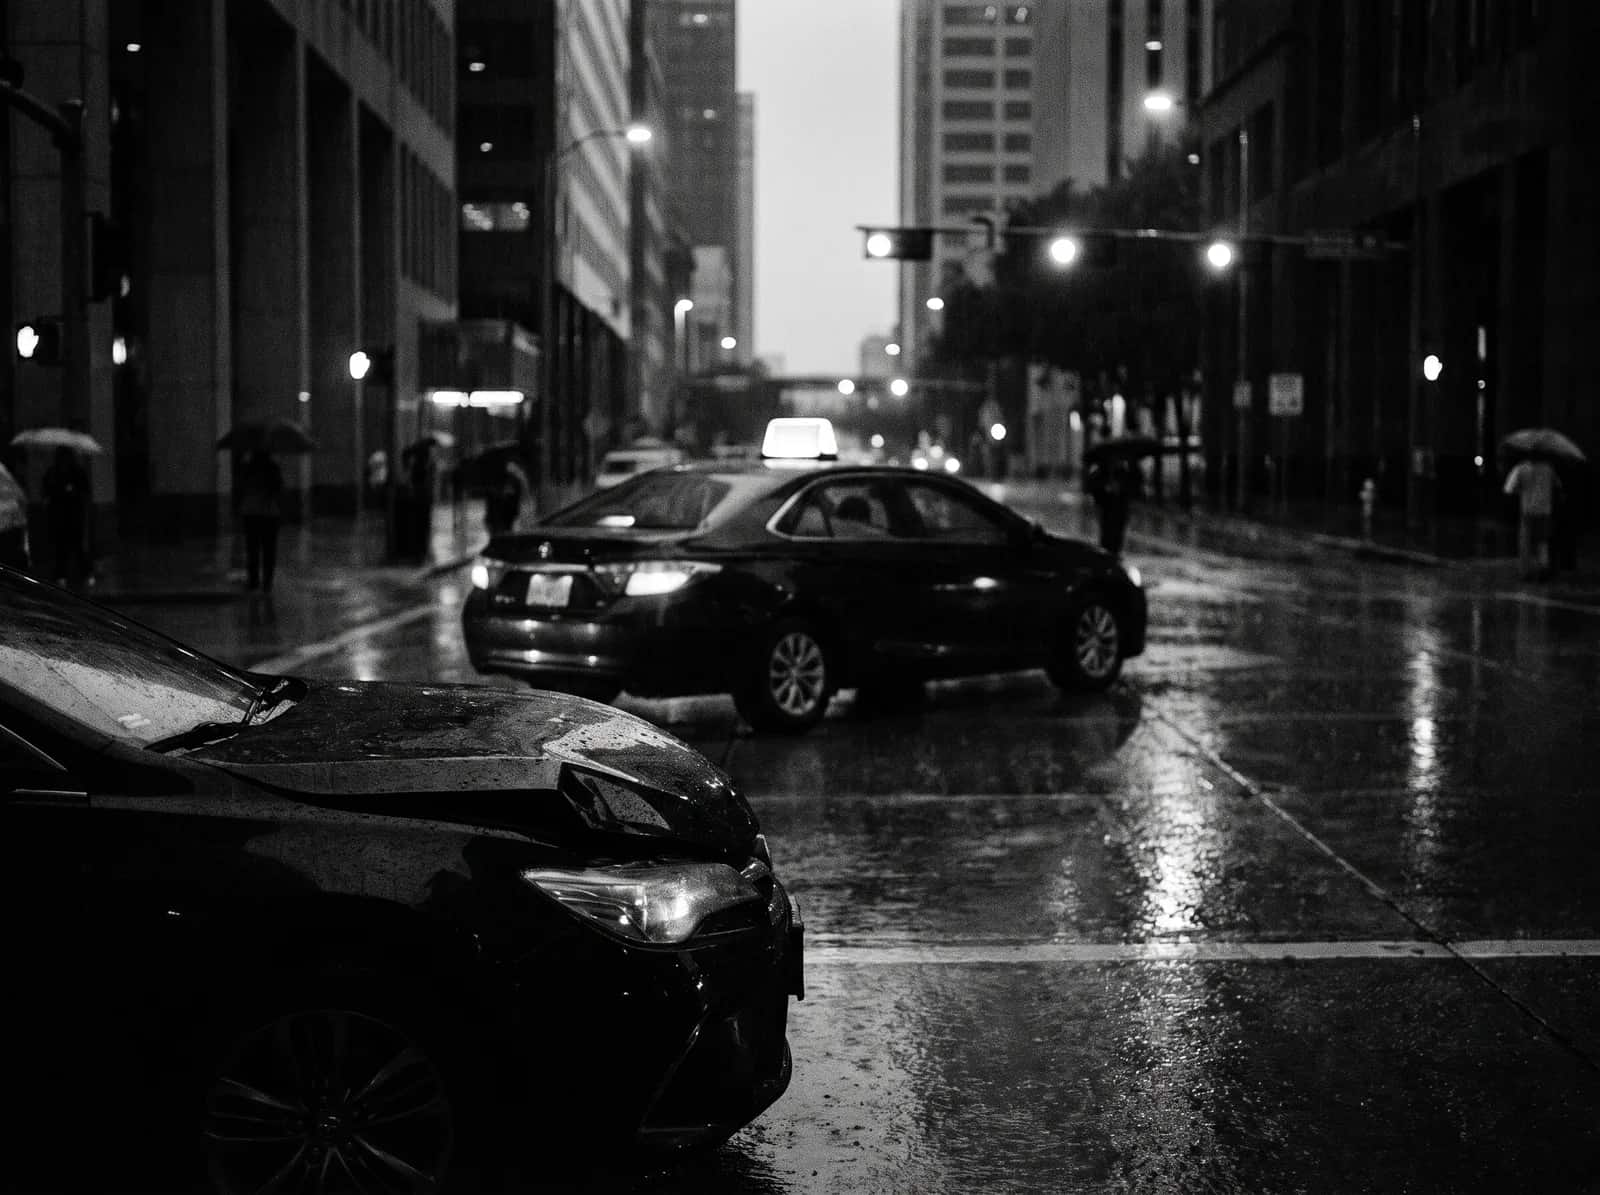
La aseguradora del conductor culpable, con la parte de daños a la propiedad de su póliza de responsabilidad. Si la culpa está en disputa o no tiene seguro, paga su propia cobertura de choque, menos el deducible. La ley de Texas le permite escoger el taller.
Texas es un estado de culpa, así que el conductor que causó el choque es responsable de la reparación de su carro, y normalmente paga su seguro de responsabilidad. La sección 601.072 del Código de Transporte exige por lo menos $25,000 de cobertura por daños a la propiedad.
Usted tiene dos caminos. Un reclamo contra la aseguradora del otro conductor paga el costo completo de la reparación sin deducible, pero solo después de que esa aseguradora acepta la responsabilidad. Un reclamo con su propia cobertura de choque paga más rápido, menos su deducible, y luego su aseguradora le cobra a la otra compañía en un proceso llamado subrogación. Si recupera, por lo general le devuelve el deducible, completo o en proporción a lo que recuperó. Usar su cobertura de choque por un accidente que usted no causó no debería contarse como un reclamo con culpa, aunque las prácticas varían entre aseguradoras.
Cuando la culpa está en disputa, usar primero su cobertura de choque suele ser lo más rápido. Y cuando el límite de daños a la propiedad es bajo y se dañaron varios carros, los $25,000 mínimos pueden repartirse entre todos. En esa situación su propia cobertura se vuelve más importante, y moverse pronto con el reclamo puede hacer la diferencia.
Usted escoge el taller. La sección 1952.301 del Código de Seguros prohíbe que una aseguradora limite su elección de mecánico o taller, y en un reclamo contra la aseguradora del otro conductor no puede exigirle un taller en particular. La sección 1952.302 prohíbe que la aseguradora le diga que tiene que usar un taller de su lista preferida para que la reparación esté cubierta. La ley de Texas tampoco exige tres presupuestos: la aseguradora puede inspeccionar el carro, pero usted decide dónde se repara.
¿Puede la aseguradora usar piezas que no son de la marca original? La sección 1952.301 prohíbe que las aseguradoras limiten la cobertura especificando el tipo de piezas que se pueden usar, salvo lo que permitan las reglas del comisionado. Pregunte qué piezas se planean usar.
Los talleres muchas veces encuentran daño oculto después de desarmar el carro. Las aseguradoras lo manejan con un suplemento al presupuesto, así que pídale al taller que lo solicite si hace falta. Los suplementos son rutina y deben aprobarse cuando el daño está documentado. Si la reparación cuesta más de lo que vale el carro, el reclamo se convierte en pérdida total y se valora según el valor real en efectivo.
Si el otro conductor no tenía seguro, la cobertura de motorista sin seguro para daños a la propiedad, si usted la compró, puede pagar, por lo general con un deducible más bajo que el de la cobertura de choque. Un choque con fuga trae un problema especial: para daños a la propiedad, la cobertura de motorista sin seguro en Texas por lo general depende de la prueba del otro vehículo, y la sección 1952.104 del Código de Seguros exige contacto físico real cuando el conductor es desconocido.
Los cargos de grúa y almacenaje suben rápido. Mueva el carro del depósito al taller que usted escogió lo antes posible, y pídale a la aseguradora por escrito que apruebe el traslado. Los cargos diarios de almacenaje que corren mientras la aseguradora se demora son parte del reclamo por daños a la propiedad.
Los pasos son sencillos: reporte el reclamo a la aseguradora del conductor culpable y a la suya; escoja su taller y pida un presupuesto; decida si usa su cobertura de choque para ir más rápido o espera a la otra aseguradora; guarde fotos, presupuestos y facturas; y pídale a su aseguradora que reclame su deducible a la otra compañía. Errores comunes: dejar que un ajustador lo mande a un taller que usted no quiere; aceptar un presupuesto que deja fuera el daño oculto sin pedir un suplemento; firmar un finiquito que incluye las lesiones; y olvidarse del carro de renta y de la pérdida de valor del vehículo.
Guarde el presupuesto, las fotos y las facturas, y no firme un finiquito que cubra algo más que los daños a la propiedad. Owsley Law Firm ayuda a sus clientes lesionados a que les paguen el reclamo del carro mientras avanza el reclamo por lesiones. La consulta es gratis y lo atendemos en español.
Fuentes
Fuentes que usamos en esta página
Siga leyendo
Páginas relacionadas
Esta página es información general sobre la ley de Texas y no es asesoría legal. Cada caso depende de sus propios hechos.